บทความ·21 พ.ย. 2569·STUDIOPHOTOSTORY
เพิ่งจดบริษัท สิ่งแรกที่ควรทำคือแยกเงินบริษัทกับเงินส่วนตัว
จดบริษัทเรียบร้อยแล้ว แต่ลูกค้ายังโอนเข้าบัญชีส่วนตัว ค่าใช้จ่ายบริษัทก็ใช้เงินตัวเองจ่ายไปก่อน แบบนี้ควรเริ่มจัดการตรงไหน? เริ่มจากแยกเงินให้ชัด
เมื่อเรา จดบริษัทใหม่ ช่วงเริ่มบริษัท มีเรื่องให้คิดเต็มไปหมด ทั้งหาลูกค้า ทำสินค้า ตั้งราคา ดูแลเพจ แค่ทำงานให้ทันแต่ละวันก็แทบหมดเวลาแล้ว
เรื่องเงินเลยมักจบด้วยคำว่า “เอาไว้ก่อน”
ลูกค้าจะโอนเงินแล้ว แต่บัญชีบริษัทยังไม่พร้อม ก็ให้โอนเข้าบัญชีตัวเองไปก่อน ซื้อของเข้าบริษัทก็ใช้บัตรส่วนตัว ส่วนค่าใช้จ่ายที่บ้าน ถ้าบัญชีไหนมีเงินก็หยิบจากบัญชีนั้น
ตอนมีรายการไม่กี่รายการ เรารู้สึกว่าจำได้หมด แต่พอผ่านไปสองสามเดือน เริ่มมีคำถามที่ตอบไม่ได้ทันที
“ยอดนี้ลูกค้าโอน หรือเราเติมเงินเอง?”
“บิลนี้ซื้อใช้ที่บ้าน หรือซื้อเข้าบริษัท?”
“เดือนนี้เงินหายไปเยอะ เพราะธุรกิจใช้เงิน หรือเพราะเราหยิบไปใช้ส่วนตัว?”
ถ้าเริ่มต้องไล่เปิดสลิปเพื่อหาคำตอบ นั่นแปลว่าได้เวลาจัดระบบแล้ว
ยังไม่จด VAT ไม่ได้แปลว่ายังไม่ต้องทำบัญชี
ถ้าบริษัทยังไม่จด VAT และไม่ได้มีงานเอกสารส่งให้นักบัญชีทุกเดือน เจ้าของอาจรู้สึกว่าเรื่องบัญชียังรอได้
“ตอนนี้ยอดขายยังน้อย ไว้จด VAT แล้วค่อยทำจริงจัง”
แต่หน้าที่ทำบัญชีกับการจด VAT เป็นคนละเรื่องกัน บริษัทจำกัดต้องเริ่มทำบัญชีตั้งแต่วันที่จดทะเบียนเป็นนิติบุคคล ไม่ได้รอให้จด VAT หรือรอให้เริ่มมีกำไรก่อน
และถึงยังไม่จด VAT ก็อาจมีหน้าที่ภาษีระหว่างเดือน เช่น เมื่อจ่ายค่าเช่าหรือค่าบริการที่เข้าเงื่อนไขหักภาษี ณ ที่จ่าย จึงต้องตรวจทั้งประเภทการจ่าย ผู้รับเงิน และเงื่อนไขที่เกี่ยวข้อง
สิ่งที่ควรทำตั้งแต่ต้นจึงมีสองส่วนควบคู่กัน คือคุยกับผู้ทำบัญชีให้รู้ว่าบริษัทต้องเตรียมอะไร และมีบันทึกรายรับรายจ่ายที่เจ้าของเปิดดูเพื่อบริหารเงินได้เอง
อย่างน้อยเราควรรู้ว่า ตอนนี้บริษัทมีเงินเท่าไร มีบิลอะไรต้องจ่าย และมีเงินของเจ้าของค้างอยู่ในบริษัทเท่าไร
เงินอยู่ในบัญชีเรา ไม่ได้แปลว่าใช้ส่วนตัวได้ทั้งหมด
สมมติว่าบัญชีที่ใช้รับเงินมีเงินอยู่ 120,000 บาท โดยมาจาก
- เงินที่เจ้าของให้บริษัทกู้ 50,000 บาท
- เงินมัดจำจากลูกค้า 40,000 บาท
- เงินค่างานที่ส่งมอบแล้ว 30,000 บาท
ยอดเงินในบัญชีรวมกันได้ 120,000 บาทจริง แต่จะบอกว่าบริษัทมีรายได้ 120,000 บาท หรือเอาไปใช้ส่วนตัวได้ทั้งหมดก็ไม่ได้
เงินกู้จากเจ้าของไม่ใช่ยอดขาย ส่วนเงินมัดจำอาจยังมีงานหรือสินค้าที่บริษัทต้องส่งให้ลูกค้า การรับรู้รายได้ต้องดูข้อตกลงและลักษณะรายการด้วย
ถ้าเห็นยอดเงินเยอะแล้วใช้ไปก่อน พอถึงเวลาซื้อของส่งลูกค้าหรือจ่ายค่าเช่า บริษัทอาจต้องรอให้เจ้าของเติมเงินกลับเข้ามาอีก
ทำไปสักพักจะเริ่มรู้สึกว่า “ขายได้เรื่อย ๆ แต่ทำไมต้องควักเงินตัวเองตลอด?”
สาเหตุหนึ่งอาจเป็นเพราะเราไม่เคยแยกให้เห็นว่า เงินก้อนไหนเป็นรายได้ เงินก้อนไหนยืมมา และเงินก้อนไหนต้องเก็บไว้ทำงานให้ลูกค้าต่อ
ก่อนใช้เงินก้อนหนึ่ง จึงควรรู้ก่อนว่าเงินนั้นมาจากไหน และมีภาระอะไรผูกอยู่บ้าง
เริ่มแยกกระเป๋าเงินอย่างไร ให้ทำต่อได้จริง
- เปิดบัญชีในนามบริษัท แล้วใช้เป็นทางหลักในการรับจ่าย
เมื่อตั้งบริษัทแล้ว ควรจัดให้มีบัญชีธนาคารในนามบริษัท และแจ้งบัญชีนี้ให้ลูกค้าใช้ชำระเงิน ส่วนค่าใช้จ่ายของบริษัทก็ค่อย ๆ ย้ายมาจ่ายผ่านบัญชีบริษัท
ไม่จำเป็นต้องเปิดหลายบัญชีจนดูแลไม่ไหว จุดเริ่มต้นคือมีช่องทางรับจ่ายของบริษัทที่ชัด และแยกจากการซื้อของกินของใช้ส่วนตัว
ถ้าช่วงรอเปิดบัญชีมีเงินผ่านบัญชีเจ้าของไปแล้ว ให้จดรายการและเก็บหลักฐานไว้ครบ เพื่อให้ผู้ทำบัญชีตรวจการบันทึกและยอดที่ต้องสะสาง
- กำหนดให้ชัดว่าเจ้าของจะรับเงินจากบริษัทแบบไหน
เจ้าของมีค่าใช้จ่ายส่วนตัวเป็นเรื่องปกติ แต่ควรวางแผนให้รู้ว่าจะรับเงินจากบริษัทด้วยเหตุอะไร จำนวนเท่าไร และเมื่อไร
เช่น เงินเดือนหรือค่าตอบแทนตามหน้าที่ การคืนเงินที่สำรองจ่าย หรือการชำระคืนเงินกู้ แต่ละอย่างใช้เอกสารและมีเงื่อนไขต่างกัน ควรให้ผู้ทำบัญชีช่วยวางวิธีที่ตรงกับข้อเท็จจริง
การตั้งวันโอนอย่างเดียวจึงยังไม่พอ ต้องรู้ด้วยว่าโอนเพราะอะไร ไม่ใช่หยิบเงินจากบริษัทไปใช้แล้วค่อยคิดชื่อรายการทีหลัง
- ถ้าต้องสำรองจ่าย ให้จดไว้ทันที
บางครั้งเจ้าของต้องใช้เงินตัวเองซื้อของให้บริษัทก่อน เช่น จ่ายค่ากล่องพัสดุ 1,200 บาท เรื่องนี้จัดการได้ ขอเพียงเก็บเอกสารและจดว่าใครจ่าย จ่ายวันไหน และบริษัทคืนเงินแล้วหรือยัง
เวลาบริษัทโอนคืน 1,200 บาท ต้องเชื่อมกับรายการเดิมให้ได้ ไม่ลงเป็นค่ากล่องซ้ำอีกครั้งเพียงเพราะมีเงินออกจากบัญชีบริษัท
ฝั่งเจ้าของจะได้รู้ว่าบริษัทยังค้างเงินเราเท่าไร ส่วนบริษัทก็เห็นค่าใช้จ่ายโดยไม่บันทึกซ้ำ
แยกบัญชีธนาคารแล้ว ต้องแยกประเภทเงินให้ถูกด้วย
ต่อให้ทุกบาทผ่านบัญชีบริษัท ถ้าจดทุกยอดเงินเข้าเป็นยอดขาย และทุกยอดเงินออกเป็นค่าใช้จ่าย ภาพที่เห็นก็ยังคลาดเคลื่อนได้
ลองดูตัวอย่างเหล่านี้
| รายการที่เกิดขึ้น | สิ่งที่ต้องแยกให้ชัด |
|---|---|
| เจ้าของให้บริษัทกู้ 50,000 บาท | เป็นเงินกู้ ไม่ใช่ยอดขาย ต้องมีหลักฐานให้ตรงกับรายการ |
| ย้ายเงินระหว่างบัญชีบริษัท 10,000 บาท | เป็นการโอนระหว่างบัญชี ไม่ใช่รายได้หรือค่าใช้จ่ายเพิ่ม |
| บริษัทคืนเงินสำรองจ่ายให้เจ้าของ 1,200 บาท | เชื่อมกับรายการเดิม ระวังบันทึกค่าใช้จ่ายซ้ำ |
| เจ้าของใช้เงินบริษัทจ่ายของส่วนตัว 2,000 บาท | ต้องแยกไว้ให้ผู้ทำบัญชีตรวจ ไม่รวมเป็นค่าใช้จ่ายธุรกิจโดยอัตโนมัติ |
| ซื้อคอมพิวเตอร์เข้าบริษัท 25,000 บาท | มีเงินสดออก แต่การบันทึกเป็นสินทรัพย์หรือค่าใช้จ่ายต้องพิจารณาให้ถูกต้อง |
ตารางนี้เป็นแนวทางทำความเข้าใจ ไม่ใช่วิธีลงบัญชีแทนผู้ทำบัญชี สิ่งที่เจ้าของช่วยได้มากคือบอกที่มาของรายการให้ครบ
คำว่า “โอนเงิน 2,000 บาท” ยังบอกอะไรได้น้อย แต่ถ้าจดว่า “โอนคืนเงินที่กรรมการสำรองจ่ายค่าขนส่ง ตามเอกสารเลขที่...” คนที่มาดูต่อก็ทำงานง่ายขึ้นมาก
ทำกิจวัตรเรื่องเงินให้สั้นพอที่จะทำได้ทุกวัน
ไม่ต้องรอวันว่างเพื่อจัดบัญชีทีเดียวทั้งเดือน ลองแบ่งงานเป็นรอบเล็ก ๆ
ระหว่างวัน เก็บหลักฐานให้เจอ
เก็บเอกสารของแต่ละรายการ ขอเอกสารในนามบริษัทให้ถูกต้องเมื่อเป็นรายจ่ายของบริษัท และจดคำอธิบายเพิ่มถ้าดูจากเอกสารแล้วอาจไม่เข้าใจ
จะถ่ายภาพเก็บไว้ช่วยค้นหาก็ได้ แต่ควรจัดเก็บต้นฉบับหรือเอกสารอิเล็กทรอนิกส์ให้เหมาะกับประเภทเอกสารด้วย
ก่อนเลิกงาน บันทึกรายการที่เกิดขึ้น
ระบุวันที่ จำนวนเงิน หมวดหมู่ บัญชีที่ใช้ และหลักฐานอ้างอิง รายการไหนเจ้าของออกเงินก่อนก็ทำเครื่องหมายไว้
ไม่จำเป็นต้องเขียนยาว แต่ต้องอ่านแล้วรู้ว่าเป็นเรื่องอะไร
*ทุกสัปดาห์ ตรวจยอดกับเงินจริง
เทียบยอดบันทึกกับรายการธนาคารและเงินสดจริง ถ้าไม่ตรงให้หาสาเหตุ อย่าแก้ตัวเลขให้เท่ากันเฉย ๆ
บางครั้งอาจลืมค่าธรรมเนียม บันทึกยอดซ้ำ หรือโอนระหว่างบัญชีแล้วลงเป็นค่าใช้จ่ายโดยไม่ตั้งใจ
ทุกเดือน ดูบิลที่กำลังจะถึงกำหนด
ส่งเอกสารให้ผู้ทำบัญชีตามรอบที่ตกลงกัน แล้วดูต่อว่ามีลูกหนี้ เจ้าหนี้ และบิลที่จะครบกำหนดเท่าไร
อย่าดูแค่ว่าวันนี้เหลือเงินเท่าไร ลองดูด้วยว่าเงินที่มีต้องพอใช้ถึงวันไหน เพราะบางเดือนยอดขายดี แต่ลูกค้ายังไม่จ่าย ขณะที่ค่าเช่าและเงินเดือนใกล้ถึงกำหนดแล้ว
ถ้าเผลอใช้เงินปนกันไปแล้ว เริ่มแก้วันนี้ได้
ไม่ต้องรอขึ้นปีใหม่ ให้กำหนดวันเริ่มแยกเงิน แล้วทำสองเรื่องควบคู่กัน
เรื่องแรก ตั้งแต่วันนี้เป็นต้นไป รับจ่ายผ่านช่องทางของบริษัทให้ชัด เก็บหลักฐาน และบันทึกให้ต่อเนื่อง
เรื่องที่สอง รวบรวมรายการเก่ามาสะสางกับผู้ทำบัญชี ทั้งเงินลูกค้าที่เข้าบัญชีเจ้าของ เงินที่เจ้าของออกให้บริษัท และเงินบริษัทที่นำไปใช้ส่วนตัว การเริ่มระบบใหม่ไม่ได้ทำให้รายการเก่าหายไป
ถ้าจำไม่ได้ว่ารายการไหนคืออะไร ให้ทำรายการรอตรวจสอบไว้ แล้วตามจากสลิป ใบเสร็จ หรือข้อความที่เกี่ยวข้อง อย่าเดาว่าเป็นยอดขายหรือค่าใช้จ่ายเพื่อให้ไฟล์ดูครบ
ช่วงแรกอาจต้องไล่ข้อมูลบ้าง แต่เมื่อรายการใหม่ชัดเจนขึ้น งานย้อนหลังจะไม่กองเพิ่มทุกวัน
คำถามที่เจ้าของบริษัทใหม่มักสงสัย
มีสำนักงานบัญชีแล้ว ยังต้องจดรายรับรายจ่ายเองไหม?
ควรมีข้อมูลที่เจ้าของใช้ดูแลเงินได้ระหว่างเดือน โดยตกลงรูปแบบกับสำนักงานบัญชีให้ใช้ข้อมูลต่อกันได้ ไม่ต้องกรอกซ้ำโดยไม่จำเป็น เพราะคนทำบัญชีจะรู้รายละเอียดของแต่ละรายการได้ ก็ต้องอาศัยข้อมูลจากบริษัทด้วย
เงินเหลือในบัญชี คือกำไรหรือเปล่า?
ยังสรุปแบบนั้นไม่ได้ เงินอาจมาจากเงินกู้ เงินทุน หรือเงินมัดจำ ขณะเดียวกันบริษัทอาจมีค่าใช้จ่ายค้างจ่ายอยู่ การดูกำไรต้องพิจารณารายได้ ต้นทุน และค่าใช้จ่ายของงวดให้ถูกต้อง
ต้องรอให้จด VAT ก่อนค่อยวางระบบไหม?
ไม่ต้องรอ การแยกเงินและทำบัญชีควรเริ่มตั้งแต่ต้น ส่วนหน้าที่จด VAT ต้องติดตามแยกต่างหาก
สำหรับกิจการที่อยู่ในบังคับ VAT โดยทั่วไปเมื่อรายรับเกิน 1.8 ล้านบาทต่อปี ต้องยื่นคำขอจดทะเบียนภายใน 30 วันนับแต่วันที่รายรับเกิน ทั้งนี้ต้องดูประเภทกิจการและข้อยกเว้นด้วย
อยากให้บริษัทเป็นระบบ เริ่มจากรายการถัดไปได้เลย
รายการถัดไปที่รับเงิน ลองถามว่าเงินนี้เป็นของบริษัทหรือของเรา รายการถัดไปที่จ่าย ลองจดให้ชัดว่าจ่ายเพื่ออะไรและใช้เงินจากบัญชีไหน
ทำแบบนี้ต่อเนื่อง เราจะเริ่มตอบได้ว่าเงินอยู่ที่ไหน บริษัทต้องจ่ายอะไรอีก และมีเงินของเจ้าของปนอยู่เท่าไร โดยไม่ต้องนั่งไล่ความจำใหม่ทุกครั้ง
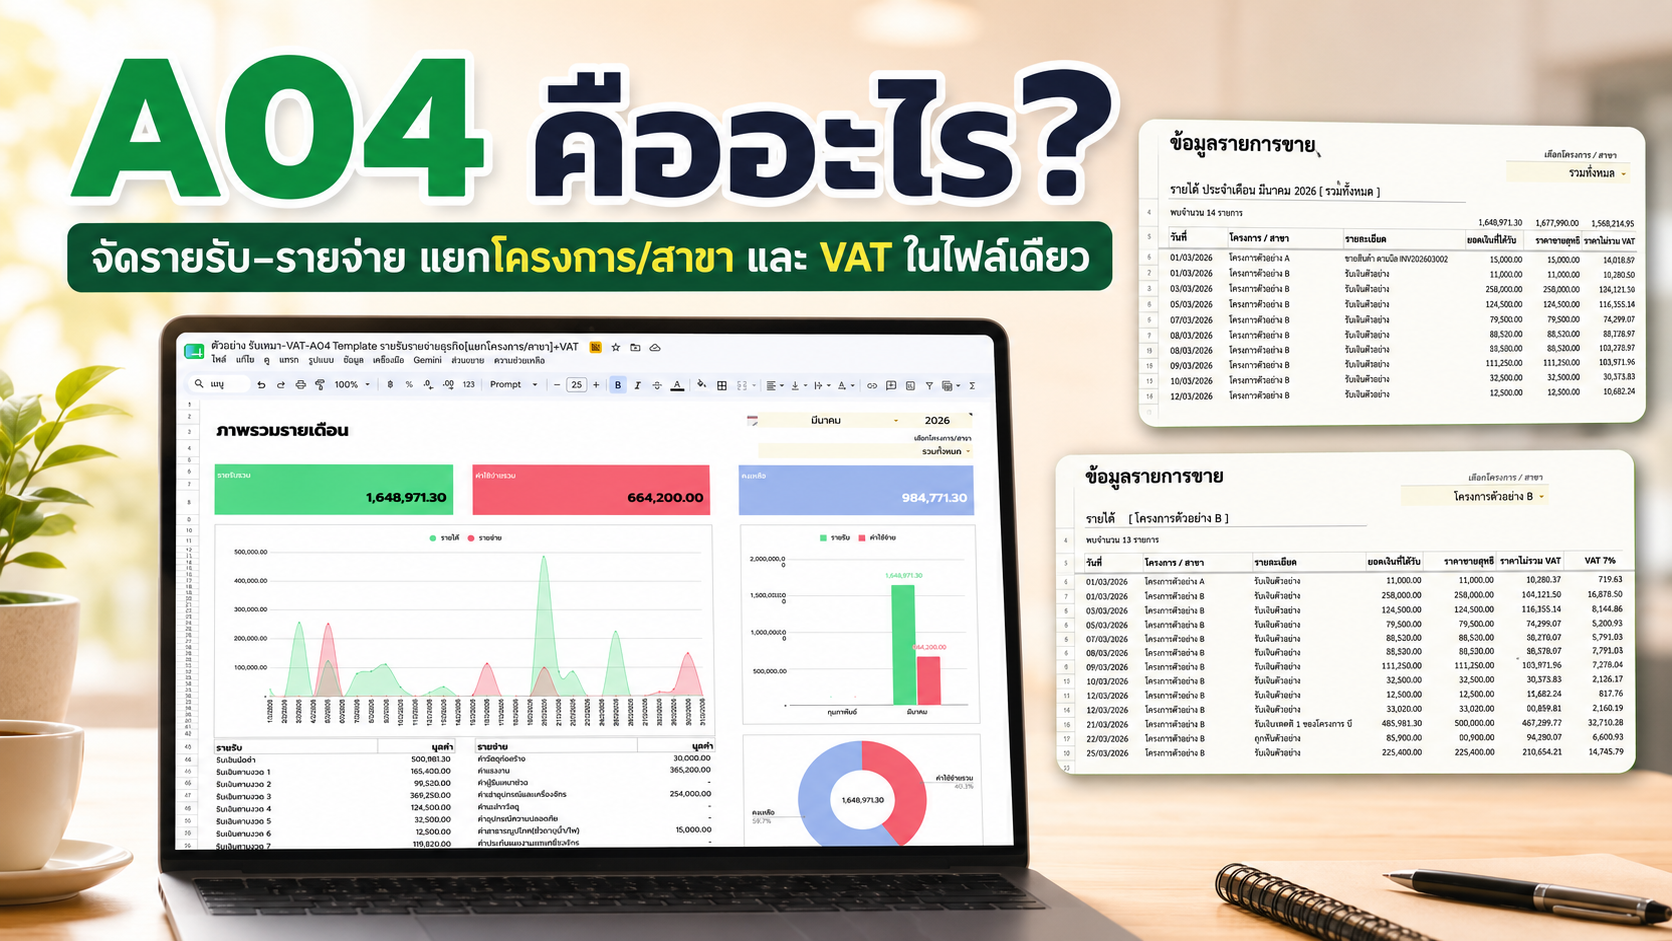
ถ้าอยากเริ่มบันทึกบน Google Sheets แต่ยังไม่มีเวลาวางตารางและผูกสูตรเอง เทมเพลตบันทึกรายรับรายจ่ายสำหรับธุรกิจ บน google sheets ของเรา เป็นตัวช่วยสำหรับธุรกิจที่ต้องการบันทึกรายรับรายจ่าย ระบุบัญชีที่ใช้รับจ่าย และมีการสรุปกำไรขาดทุนให้เจ้าของธุรกิจใช้งานได้อย่างง่ายๆ
เทมเพลตช่วยจัดข้อมูลสำหรับบริหารภายใน ส่วนบัญชีตามกฎหมายและภาษียังต้องให้ผู้ทำบัญชีตรวจตามเอกสารจริง การเลือกหมวดและบันทึกรายการให้ถูกต้องยังสำคัญเสมอ