บทความ·21 พ.ย. 2569·STUDIOPHOTOSTORY
เทคนิคแบ่งหมวดรายรับรายจ่ายสำหรับบริษัทใหม่ ธุรกิจรับเหมา
เริ่มจดรายรับรายจ่ายแล้ว แต่พออยากรู้ว่าต้นทุนอะไรสูงที่สุด กลับเจอแค่คำว่า ซื้อของ ,ค่าใช้จ่ายหน้างาน, อื่น ๆ เต็มไปหมด ต่อให้จดครบ ก็ยังวิเคราะห์ยากอยู่ดี
ช่วงเพิ่งเปิดบริษัท หลายคนเริ่มจดรายรับรายจ่ายด้วยวิธีง่ายที่สุด
เงินเข้าเท่าไร จ่ายอะไรไปบ้าง เหลือเท่าไร
เริ่มแบบนี้ถือว่าดีแล้ว แต่พอทำไปสักพัก เรามักอยากรู้มากกว่านั้น โดยเฉพาะ ธุรกิจรับเหมา
“งานนี้ทำไมซื้อของเยอะจัง?”
“ค่าแรงเกินจากที่คิดไว้เท่าไร?”
“รับงานมาสองโครงการ งานไหนเหลือเงินมากกว่ากัน?”
พอเปิดรายการย้อนหลัง กลับเจอแต่คำว่า “ค่าวัสดุ” “ค่าใช้จ่ายทั่วไป” หรือ “ซื้อของหน้างาน” จนแยกไม่ออกว่าเงินจริง ๆ ถูกใช้ไปกับอะไร
ปัญหาจึงไม่ได้อยู่ที่จดไม่ครบอย่างเดียว แต่อยู่ที่เราแบ่งหมวดไว้กว้างเกินไป หรือใช้หมวดไม่เหมือนกันตั้งแต่ต้น
ก่อนตั้งหมวด ลองถามว่าเราอยากรู้เรื่องอะไร
อย่าเพิ่งเริ่มจากการหาหมวดให้ได้เยอะที่สุด ลองเขียนคำถามที่อยากตอบก่อน เช่น
- งานนี้วัสดุหรือค่าแรงกินงบมากกว่ากัน?
- โครงการไหนใช้เงินเกินประมาณการ?
- จ้างทีมเองกับจ้างผู้รับเหมาช่วง มีต้นทุนต่างกันอย่างไร?
- ค่าใช้จ่ายส่วนกลางบริษัทเดือนละเท่าไร?
- งานเพิ่มที่ลูกค้าสั่ง คุ้มกับต้นทุนที่เพิ่มหรือเปล่า?
คำถามเหล่านี้จะช่วยบอกว่าเราควรแยกอะไรละเอียดแค่ไหน
ถ้าอยากรู้ว่าซื้อเหล็กเกินงบหรือเปล่า แต่รวมเหล็ก ปูน สี และสายไฟไว้ในหมวด “วัสดุก่อสร้าง” หมวดเดียว ก็ต้องกลับมาเปิดบิลแยกใหม่อยู่ดี
ในทางกลับกัน ถ้าแยกละเอียดถึงขั้นมีหมวดตะปูแต่ละขนาด สกรูแต่ละเบอร์ ทั้งที่ไม่ได้นำไปตัดสินใจอะไร คนบันทึกก็จะเหนื่อยโดยไม่จำเป็น
หมวดที่ดีควรทำให้คนบันทึกเลือกได้ง่าย และเจ้าของนำไปตอบคำถามเรื่องธุรกิจได้
แยก “หมวด” ออกจาก “โครงการ” ตั้งแต่แรก
นี่เป็นจุดที่ช่วยให้ข้อมูลใช้ต่อได้ง่ายมาก โดยเฉพาะธุรกิจรับเหมา
สมมติซื้อเหล็ก 12,000 บาทไปใช้โครงการต่อเติมบ้านคุณเอ เราควรแยกข้อมูลออกมาแบบนี้
| ข้อมูล | ตัวอย่าง |
|---|---|
| รายการ | ซื้อเหล็กเสริม |
| หมวด | M02 เหล็กและโลหะโครงสร้าง |
| โครงการ | P01 ต่อเติมบ้านคุณเอ |
| บัญชีที่จ่าย | บัญชีธนาคารบริษัท |
| จำนวนเงิน | 12,000 บาท |
ไม่จำเป็นต้องสร้างหมวดชื่อ “เหล็กบ้านคุณเอ” แล้วสร้างอีกหมวดชื่อ “เหล็กร้านคุณบี”
ให้ใช้หมวดเหล็กตัวเดียวกัน แล้วเลือกโครงการแยกต่างหาก
พอทำแบบนี้ เราจะดูได้ทั้งสองมุม
- ทั้งบริษัทซื้อเหล็กไปเท่าไร
- แต่ละโครงการใช้เหล็กไปเท่าไร
ส่วนชื่อร้านค้า ชื่อลูกค้า งวดงาน และบัญชีธนาคาร ควรมีช่องของตัวเอง ไม่ต้องนำทุกอย่างไปรวมอยู่ในชื่อหมวด
โครงหมวดหลักที่แนะนำสำหรับบริษัทรับเหมา
ลองแบ่งเป็นกลุ่มใหญ่ก่อน แล้วค่อยเลือกหมวดย่อยภายในแต่ละกลุ่ม
| กลุ่ม | ใช้เก็บอะไร |
|---|---|
| R รายได้ | ค่าก่อสร้าง งานเพิ่ม และบริการต่าง ๆ |
| M วัสดุ | วัสดุที่บริษัทซื้อใช้กับงาน |
| L บุคลากรหน้างาน | ลูกจ้างและทีมที่บริษัทจ้างโดยตรง |
| S ผู้รับเหมาช่วง | งานที่จ้างอีกทีมรับผิดชอบตามขอบเขต |
| E เครื่องมือและเครื่องจักร | ค่าเช่า เชื้อเพลิง ซ่อม และเครื่องมือสิ้นเปลือง |
| C ค่าใช้จ่ายประกอบโครงการ | ขนส่ง สำนักงานสนาม ทดสอบ และดูแลพื้นที่ |
| A ค่าใช้จ่ายส่วนกลาง | งานบริหารและสำนักงาน |
| F การเงิน | ดอกเบี้ยและค่าใช้จ่ายจัดหาเงิน |
| X เงินเคลื่อนไหวอื่น | เงินทุน เงินกู้ มัดจำ ทดรอง และรายการสะสาง |
รหัสเหล่านี้เป็นตัวอย่างสำหรับบริหารภายใน ไม่ใช่รหัสผังบัญชีบังคับ และไม่ใช่หมวดที่ติดตั้งมาในเทมเพลตใดโดยอัตโนมัติ
ถ้าเครื่องมือที่ใช้มีช่องหมวดเพียงชั้นเดียว ก็สามารถตั้งชื่อว่า “M02 เหล็กและโลหะโครงสร้าง” ได้ ส่วนการรวมกลุ่มหรือวิเคราะห์เพิ่มเติมต้องดูความสามารถของเครื่องมือที่ใช้ด้วย
ตัวอย่างหมวดรายรับของธุรกิจรับเหมาก่อสร้าง
ฝั่งรายรับควรตั้งตามลักษณะงานหรือแหล่งรายได้ ส่วนคำว่า “งวด 1” “งวด 2” และ “เงินล่วงหน้า” ให้เก็บเป็นรายละเอียดการเรียกเก็บและรับชำระ
| รหัส | หมวดรายได้ | ตัวอย่างและขอบเขต |
|---|---|---|
| R01 | ค่าก่อสร้างตามสัญญาหลัก | สร้าง ต่อเติม หรือปรับปรุงตามขอบเขตสัญญา |
| R02 | ค่างานเพิ่มและเปลี่ยนแปลงงาน | งานนอกขอบเขตเดิม มีเอกสารอนุมัติงานและราคา |
| R03 | ค่าออกแบบและเขียนแบบ | บริการที่เรียกเก็บแยกจากค่าก่อสร้าง ไม่ลงซ้ำกับ R01 |
| R04 | ค่าควบคุมหรือบริหารงานก่อสร้าง | รับควบคุมโครงการเป็นบริการแยกต่างหาก |
| R05 | ค่าซ่อมและบำรุงรักษาตามสัญญาใหม่ | ลูกค้าจ้างเพิ่ม ไม่ใช่แก้ข้อบกพร่องตามรับประกันเดิม |
| R06 | ค่าให้เช่าเครื่องจักรหรืออุปกรณ์ | ใช้เมื่อบริษัทมีบริการนี้จริง |
| R07 | รายได้ขายวัสดุเป็นธุรกิจแยก | ขายวัสดุแยกจากงานรับเหมา |
| R90 | รายได้อื่นที่ต้องแยกตรวจสอบ | เช่น ดอกเบี้ยรับ ไม่รวมเป็นรายได้งานก่อสร้าง |
ถ้าบริษัทรับเหมาทั้งหลังอย่างเดียว อาจใช้ R01 กับ R02 เป็นหลักก็พอ ไม่ต้องพยายามใช้ทุกหมวดให้ครบ
ทำไมควรแยกค่างานเพิ่มออกมา?
สมมติรับงานตามสัญญา 800,000 บาท แล้วลูกค้าสั่งเพิ่มห้องน้ำอีก 60,000 บาท
ถ้ารวมทุกอย่างไว้ในยอดเดียว เราจะรู้เพียงว่ารายได้รวมเป็น 860,000 บาท แต่ไม่รู้ว่างานเพิ่มช่วยให้เหลือส่วนต่างมากขึ้น หรือเพิ่มงานจนต้นทุนบาน
การแยก R02 พร้อมติดตามต้นทุนที่เกี่ยวข้อง จะช่วยให้กลับมาดูได้ว่าราคางานเพิ่มที่เสนอไปเหมาะสมหรือไม่
เงินเข้า ไม่ได้แปลว่าต้องสร้างรายได้ใหม่ทุกครั้ง
เงินล่วงหน้า เงินค่างวด และเงินประกันผลงานที่ได้รับคืน ล้วนเป็นเงินเข้าบัญชีได้ แต่ไม่ได้แปลว่าทุกครั้งที่รับเงินจะต้องเพิ่มรายได้ซ้ำอีกรอบ
ควรระบุว่าเป็นการรับเงินล่วงหน้า รับชำระตามเอกสารฉบับไหน หรือรับคืนเงินประกันของสัญญาใด แล้วให้ผู้ทำบัญชีตรวจจังหวะรับรู้รายได้และภาษีตามเงื่อนไขจริง
ตัวอย่างหมวดรายจ่ายและต้นทุนที่นำไปปรับใช้ได้
ชุดต่อไปนี้ครอบคลุมรายการที่พบบ่อยสำหรับผู้รับเหมาขนาดเล็กถึงกลาง เลือกเปิดใช้ตามงานจริง แล้วเพิ่มหมวดย่อยเมื่อมีเหตุผลต้องติดตามแยก
กลุ่ม M: วัสดุก่อสร้าง
| รหัส | หมวด | ตัวอย่าง |
|---|---|---|
| M01 | ปูนและคอนกรีต | ปูนซีเมนต์ ปูนสำเร็จรูป คอนกรีตผสมเสร็จ |
| M02 | เหล็กและโลหะโครงสร้าง | เหล็กเสริม ไวร์เมช เหล็กรูปพรรณ |
| M03 | อิฐและบล็อก | อิฐมอญ อิฐมวลเบา บล็อกคอนกรีต |
| M04 | ดิน หิน และทราย | ดินถม หินคลุก หินผสม และทราย |
| M05 | วัสดุหลังคา | แผ่นมุง ครอบหลังคา ฉนวน และอุปกรณ์มุง |
| M06 | วัสดุผนังและฝ้า | แผ่นยิปซัม โครงคร่าว และแผ่นผนัง |
| M07 | พื้นและวัสดุปิดผิว | กระเบื้อง หิน พื้นไม้ และบัวพื้น |
| M08 | ประตู หน้าต่าง และฮาร์ดแวร์ | บาน วงกบ กระจก กุญแจ และบานพับ |
| M09 | สี เคมีภัณฑ์ และกันซึม | สี ทินเนอร์ กาว ซิลิโคน และวัสดุกันซึม |
| M10 | วัสดุระบบไฟฟ้า | สายไฟ ท่อร้อยสาย ตู้ไฟ และอุปกรณ์ไฟฟ้า |
| M11 | วัสดุประปาและสุขาภิบาล | ท่อ ข้อต่อ วาล์ว และสุขภัณฑ์ |
| M12 | วัสดุปรับอากาศและระบายอากาศ | ท่อน้ำยา ท่อลม และอุปกรณ์ระบบ |
| M13 | วัสดุระบบพิเศษ | สื่อสาร กล้องวงจรปิด และระบบป้องกันอัคคีภัย |
| M14 | วัสดุประกอบและสิ้นเปลืองติดตั้ง | ตะปู สกรู ลวดผูกเหล็ก และเทปที่ใช้กับงาน |
จะซื้อจากร้านเดียวหรือหลายร้าน ก็ใช้หมวดตามชนิดของ ไม่ใช้ชื่อร้านเป็นหมวด เพราะเราต้องการรู้ว่าซื้อวัสดุประเภทไหนไปเท่าไร
ส่วนวัสดุที่ซื้อเข้าคลังแต่ยังไม่ใช้ ควรติดตามยอดคงเหลือและการเบิกไปแต่ละงานด้วย ยอดซื้อยังไม่ใช่ต้นทุนของงานที่ทำเสร็จทั้งหมดเสมอไป
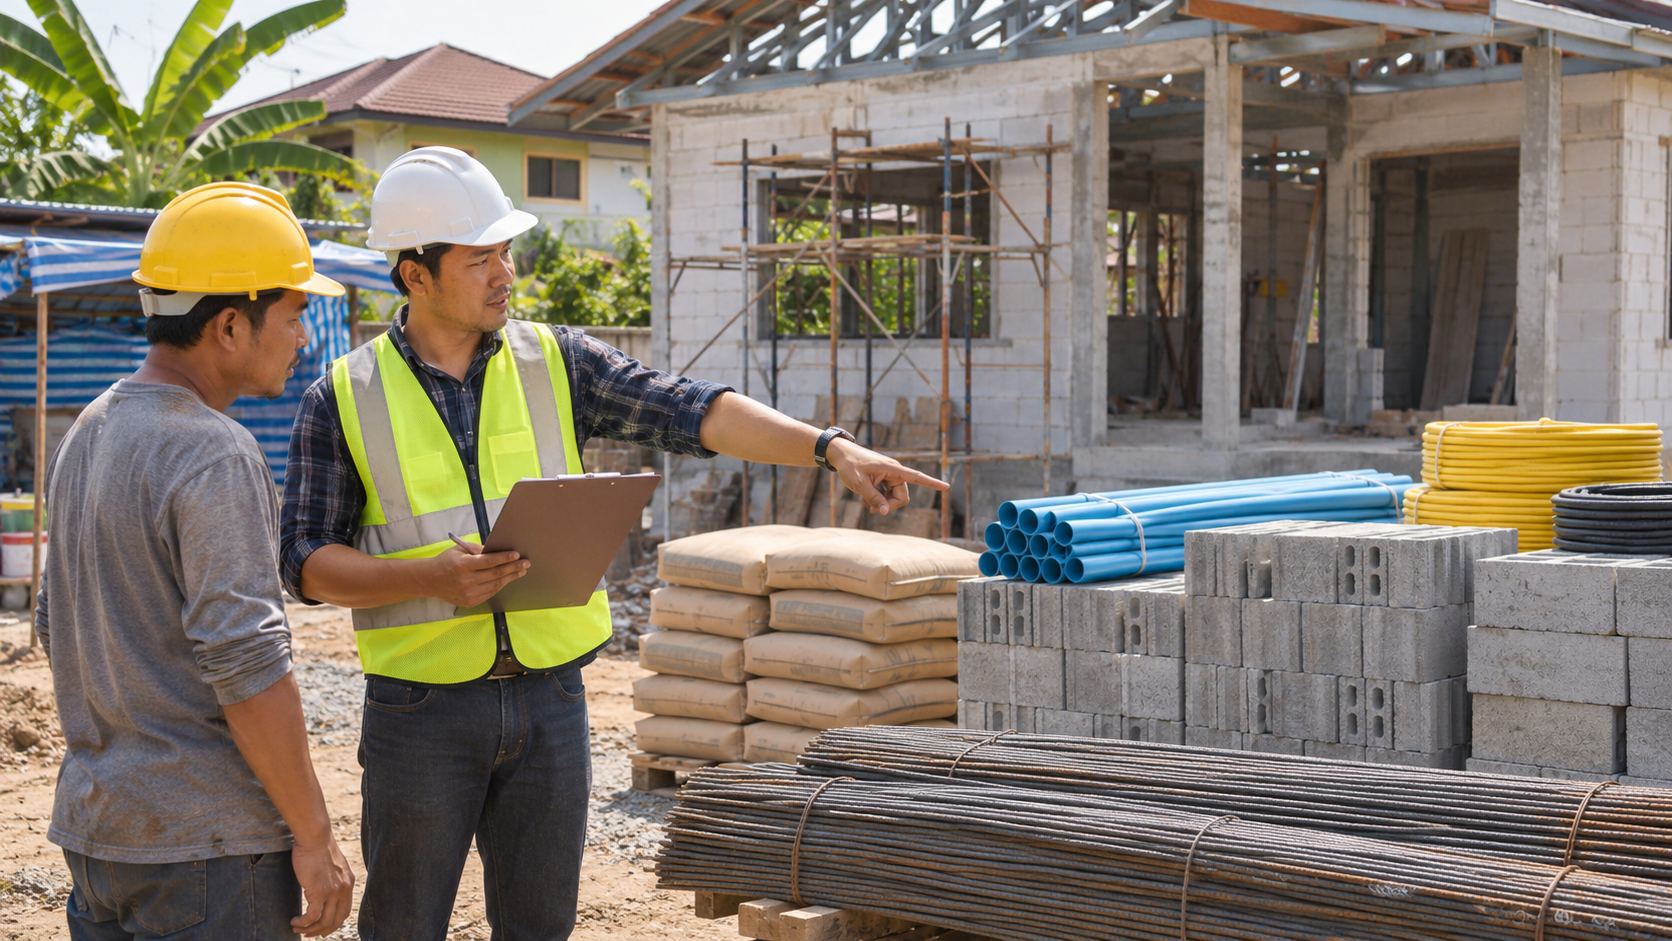
กลุ่ม L: บุคลากรที่บริษัทจ้างโดยตรง
| รหัส | หมวด | ตัวอย่าง |
|---|---|---|
| L01 | ค่าแรงและล่วงเวลาคนงาน | ลูกจ้างรายวันหรือรายเดือนที่ทำงานหน้างาน |
| L02 | เงินเดือนทีมควบคุมหน้างาน | โฟร์แมน วิศวกร และผู้จัดการโครงการที่เป็นลูกจ้าง |
| L03 | ภาระนายจ้างและสวัสดิการหน้างาน | เงินสมทบส่วนของนายจ้างและสวัสดิการที่เกี่ยวข้อง |
ค่าแรงควรดูตามเอกสารค่าจ้าง ไม่ใช่เฉพาะยอดโอนสุทธิหลังหักเงินต่าง ๆ และไม่รวมผู้รับเหมาช่วงซ้ำเข้ามาอีก
กลุ่ม S: ผู้รับเหมาช่วง
| รหัส | หมวด | ตัวอย่าง |
|---|---|---|
| S01 | รับเหมาช่วงงานดินและฐานราก | ขุด ถม เสาเข็ม และฐานรากตามขอบเขตจ้าง |
| S02 | รับเหมาช่วงงานโครงสร้าง | คอนกรีต โครงเหล็ก และงานโครงสร้าง |
| S03 | รับเหมาช่วงงานสถาปัตย์ | ก่อ ฉาบ กระเบื้อง ฝ้า สี และประตูหน้าต่าง |
| S04 | รับเหมาช่วงงานระบบไฟฟ้า | ว่าจ้างงานไฟฟ้าเป็นชุดงาน |
| S05 | รับเหมาช่วงงานประปาและสุขาภิบาล | เดินท่อ ติดตั้งสุขภัณฑ์ และทดสอบระบบ |
| S06 | รับเหมาช่วงปรับอากาศและระบบพิเศษ | แอร์ ระบายอากาศ สื่อสาร และดับเพลิง |
| S07 | รับเหมาช่วงงานเฉพาะทางอื่น | รื้อถอน กันซึม ลิฟต์ หรือภูมิทัศน์ ระบุชนิดงาน |
ตัวอย่างที่ควรตกลงกันให้ชัดคือ จ้างทีมไฟฟ้าแบบรวมของและแรง 80,000 บาท จะลงตรงไหน?
ถ้าจ่ายตามสัญญารับเหมาช่วง ให้ลง S04 ตามขอบเขตงาน ไม่ใส่ยอดเดียวกันซ้ำใน M10 และ L01
ถ้าอยากวิเคราะห์วัสดุกับค่าแรงภายในยอดเหมานั้น ต้องมีรายละเอียดที่ตรวจสอบได้ ไม่ควรเดาสัดส่วนขึ้นมาเอง
ควรเก็บด้วยว่าจ้างเฉพาะแรงหรือรวมวัสดุ เพราะโครงการที่บริษัทซื้อของเองกับโครงการที่จ้างแบบรวมของ ย่อมมีสัดส่วนต้นทุนแต่ละกลุ่มต่างกัน
กลุ่ม E: เครื่องมือและเครื่องจักร
| รหัส | หมวด | ตัวอย่าง |
|---|---|---|
| E01 | ค่าเช่าเครื่องจักรและอุปกรณ์ | รถขุด เครน นั่งร้าน และเครื่องปั่นไฟ |
| E02 | เชื้อเพลิงเครื่องจักร | น้ำมันที่ใช้กับเครื่องจักรหน้างาน |
| E03 | ซ่อมบำรุงเครื่องมือและเครื่องจักร | อะไหล่และค่าซ่อม |
| E04 | เครื่องมือสิ้นเปลือง | ใบตัด ใบเจียร ดอกสว่าน และของใช้หมดสภาพเร็ว |
การซื้อรถขุด สว่าน หรือเครื่องจักรที่ใช้ได้หลายงวด ไม่ควรเหมารวมเป็น E04 ทั้งหมด
ให้แยกการซื้อไว้ติดตามทรัพย์สิน แล้วให้ผู้ทำบัญชีพิจารณาการรับรู้ต้นทุนและค่าเสื่อมราคา
กลุ่ม C: ค่าใช้จ่ายประกอบโครงการ
| รหัส | หมวด | ตัวอย่าง |
|---|---|---|
| C01 | ขนส่งและขนถ่ายหน้างาน | ค่าขนส่งวัสดุหรืออุปกรณ์ที่แยกติดตามจากราคาวัสดุ |
| C02 | เดินทางและยานพาหนะเฉพาะโครงการ | น้ำมันรถ ทางด่วน และเดินทางที่ระบุงานได้ |
| C03 | สำนักงานสนามและที่พักหน้างาน | ค่าเช่าตู้ ที่พัก และสิ่งอำนวยความสะดวกชั่วคราว |
| C04 | น้ำ ไฟ และสื่อสารหน้างาน | ค่าใช้บริการที่ใช้ในไซต์ |
| C05 | ความปลอดภัยหน้างาน | PPE ป้ายกั้น และอุปกรณ์ป้องกัน |
| C06 | ดูแลพื้นที่และกำจัดของเสีย | รปภ. ทำความสะอาด และขนขยะ |
| C07 | สำรวจ ทดสอบ และอนุญาตเฉพาะงาน | สำรวจดิน ทดสอบคอนกรีต และค่าธรรมเนียมที่เกี่ยวข้อง |
| C08 | ที่ปรึกษาและออกแบบเฉพาะโครงการ | บริการจากภายนอกที่เกี่ยวกับโครงการนั้น |
| C09 | ประกันภัยและค่าค้ำประกันเฉพาะงาน | เบี้ยประกันหรือค่าธรรมเนียมค้ำประกัน ไม่รวมเงินสดวางหลักประกัน |
ค่าขนส่งที่รวมอยู่ในราคาวัสดุแล้ว อย่าดึงออกมาลง C01 ซ้ำ ส่วนการจัดต้นทุนเข้าบัญชีจริงให้ใช้นโยบายที่ผู้ทำบัญชีกำหนด
กลุ่ม A: ค่าใช้จ่ายส่วนกลางบริษัท
| รหัส | หมวด | ตัวอย่าง |
|---|---|---|
| A01 | เงินเดือนบริหารและสำนักงาน | แอดมิน จัดซื้อส่วนกลาง และทีมบริหาร |
| A02 | ภาระนายจ้างและสวัสดิการสำนักงาน | ส่วนของบุคลากรส่วนกลาง |
| A03 | ค่าเช่าสำนักงานและคลังส่วนกลาง | พื้นที่ที่ใช้ร่วมหลายโครงการ |
| A04 | สาธารณูปโภคและสื่อสารสำนักงาน | น้ำ ไฟ โทรศัพท์ และอินเทอร์เน็ต |
| A05 | วัสดุสำนักงานและซอฟต์แวร์ | เครื่องเขียน กระดาษ และค่าบริการซอฟต์แวร์ |
| A06 | ค่าบัญชีและสอบบัญชี | ค่าทำบัญชี ตรวจสอบ และบริการที่เกี่ยวข้อง |
| A07 | กฎหมาย จดทะเบียน และที่ปรึกษาบริษัท | บริการระดับบริษัท ไม่ใช่เฉพาะโครงการ |
| A08 | การตลาดและเสนอราคา | โฆษณา เว็บไซต์ และค่าเตรียมประมูลงาน |
| A09 | เดินทางและยานพาหนะส่วนกลาง | ค่าใช้รถและเดินทางที่ระบุโครงการตรง ๆ ไม่ได้ |
| A10 | ซ่อมบำรุงสำนักงาน | ค่าซ่อมทรัพย์สินสำนักงานตามลักษณะรายการ |
| A11 | ประกันภัยส่วนกลาง | ประกันที่ใช้เพื่อบริษัทโดยรวม |
| A12 | อบรมและพัฒนาบุคลากร | อบรมและใบรับรองที่เกี่ยวข้องกับกิจการ |
| A13 | ค่าธรรมเนียมธนาคารทั่วไป | ค่าบริการบัญชีและโอนเงินส่วนกลาง |
ค่าใช้จ่ายกลุ่มนี้ให้ระบุ HQ หรือส่วนกลางก่อน อย่าโยนเข้าหน้างานที่กำลังทำอยู่เพียงเพราะไม่รู้จะเลือกโครงการไหน
กลุ่ม F: รายการทางการเงิน
| รหัส | หมวด | ตัวอย่าง |
|---|---|---|
| F01 | ดอกเบี้ยจ่าย | ดอกเบี้ยเงินกู้หรือวงเงิน ไม่รวมเงินต้น |
| F02 | ค่าธรรมเนียมจัดหาเงิน | ค่าใช้จ่ายขอสินเชื่อที่ต้องพิจารณาวิธีรับรู้ |
การแยกกลุ่มนี้ช่วยให้รู้ว่าบริษัทมีภาระจัดหาเงินเท่าไร แต่การนำไปเป็นค่าใช้จ่ายทันทีหรือเป็นส่วนหนึ่งของต้นทุนสินทรัพย์ ต้องพิจารณาตามข้อเท็จจริง
อีกชุดที่ต้องมี: เงินที่ไม่ควรปนกับรายได้และค่าใช้จ่าย
รายการต่อไปนี้ควรมีประเภทหรือทะเบียนแยก ไม่ใช่นำไปบวกลบกำไรทุกครั้งที่มีเงินเข้าออก
| รหัส | รายการ | วิธีติดตาม |
|---|---|---|
| X01 | เงินทุนจากผู้ถือหุ้น | แยกจากยอดขาย ตรวจเอกสารทุน |
| X02 | รับและคืนเงินต้นกู้ | ระบุเจ้าหนี้ แยกเงินต้นกับดอกเบี้ย |
| X03 | โอนระหว่างบัญชีบริษัท | มีต้นทางปลายทาง ไม่เกิดรายได้หรือรายจ่ายเพิ่ม |
| X04 | เงินล่วงหน้าจากลูกค้า | ผูกสัญญาและยอดหักคืนในงวด ให้ตรวจรายได้และภาษี |
| X05 | เงินประกันผลงานที่ลูกค้าหักไว้หรือคืนให้ | ติดตามยอดค้างและวันครบกำหนด ไม่สร้างยอดขายซ้ำเมื่อรับคืน |
| X06 | เงินล่วงหน้าให้ผู้รับเหมาช่วงหรือผู้ขาย | ติดตามยอดตัดกับค่างานหรือใบส่งของ |
| X07 | เงินมัดจำและเงินสดวางหลักประกัน | ติดตามสิทธิได้รับคืน แยกจากค่าธรรมเนียม |
| X08 | เงินทดรองและสำรองจ่าย | ระบุผู้รับผิดชอบ เอกสารเคลียร์ และยอดค้าง |
| X09 | ซื้อทรัพย์สินใช้หลายงวด | แยกทะเบียนทรัพย์สินและพิจารณาค่าเสื่อม |
| X10 | ชำระหนี้บัตรเครดิต | เชื่อมกับรายการซื้อเดิม ไม่บันทึกค่าใช้จ่ายซ้ำ |
| X11 | ภาษีและเงินหักที่ต้องนำส่ง | ผูกเอกสารและงวดภาษี ไม่เหมารวมเป็นต้นทุนทั้งหมด |
| X12 | เงินระหว่างบริษัทกับกรรมการหรือผู้ถือหุ้น | แยกสาเหตุและเอกสาร รวมถึงรายการส่วนตัวที่ต้องสะสาง |
กลุ่ม X ไม่ได้แปลว่า “ไม่มีภาษี” หรือ “ไม่มีผลต่อกำไรตลอดไป” แต่แปลว่าต้องติดตามและสะสางให้ถูกประเภทก่อน
โดยเฉพาะเงินล่วงหน้าและเงินประกันงานก่อสร้างที่มีหลักเกณฑ์เฉพาะ ควรให้ผู้ทำบัญชีตรวจตามสัญญา
VAT และภาษีหัก ณ ที่จ่ายก็ควรมีข้อมูลแยกจากมูลค่างานด้วย อย่าใช้ยอดโอนสุทธิมาแทนต้นทุนหรือรายได้ทันที
บิลเดียวใช้สองโครงการ แบ่งอย่างไรไม่ให้ยอดซ้ำ
สมมติซื้อเหล็กรวม 20,000 บาท ใช้โครงการ P01 จำนวน 12,000 บาท และ P02 จำนวน 8,000 บาท
แยกบรรทัดวิเคราะห์ได้ดังนี้
| เอกสาร | หมวด | โครงการ | จำนวนเงิน |
|---|---|---|---|
| MAT-001 | M02 เหล็กและโลหะโครงสร้าง | P01 | 12,000 |
| MAT-001 | M02 เหล็กและโลหะโครงสร้าง | P02 | 8,000 |
| รวมเอกสารเดียวกัน | 20,000 |
ใช้ใบเบิกหรือหลักฐานปริมาณจริงเป็นฐาน ถ้ายังไม่รู้ว่างานไหนใช้เท่าไร ให้พักไว้ที่คลังหรือรอจัดสรรก่อน ไม่แบ่งครึ่งเพียงเพื่อให้ลงรายการเสร็จ
ตารางแยกต้นทุนนี้ไม่ใช่การจ่ายเงินเพิ่มสองรอบ ระบบเงินต้องยังตรวจกลับไปหาเงินที่จ่ายรวม 20,000 บาทได้
และอย่าลงยอดรวม 20,000 บาทเพิ่มอีกบรรทัดในรายงานต้นทุน ไม่อย่างนั้นจากซื้อเหล็กสองหมื่น จะกลายเป็นต้นทุนสี่หมื่นทันที
ลองดูตัวอย่างครบหนึ่งรอบ แล้วจะเห็นว่าหมวดช่วยอะไร
สมมติบริษัทมีงานย่อยสองงาน
- P01 ต่อเติมบ้าน
- P02 ปรับปรุงร้าน
ทั้งสองงานส่งมอบเสร็จแล้ว รายได้และต้นทุนที่เกี่ยวข้องบันทึกครบ วัสดุในตัวอย่างใช้หมด ไม่มีรายการค้างหรือปรับปรุงเพิ่มเติม
ตัวเลขด้านล่างเป็นมูลค่าสำหรับวิเคราะห์ โดยแยกเรื่อง VAT และภาษีหัก ณ ที่จ่ายออกแล้วตามฐานที่ผู้ทำบัญชียืนยัน ไม่ใช่ยอดโอนสุทธิในบัญชีธนาคาร
| รายการ | หมวด | โครงการ | มูลค่า |
|---|---|---|---|
| รายได้งานต่อเติม | R01 | P01 | 50,000 |
| รายได้งานปรับปรุง | R01 | P02 | 40,000 |
| เหล็กจากบิล MAT-001 | M02 | P01 | 12,000 |
| เหล็กจากบิล MAT-001 | M02 | P02 | 8,000 |
| ค่าแรงลูกจ้าง | L01 | P01 | 6,000 |
| ค่าเช่าเครื่องมือ | E01 | P01 | 3,000 |
| ผู้รับเหมาช่วงงานสถาปัตย์ | S03 | P01 | 15,000 |
| ผู้รับเหมาช่วงงานสถาปัตย์ | S03 | P02 | 18,000 |
| ค่าทำบัญชีส่วนกลาง | A06 | HQ | 4,000 |
เมื่อรวมตามโครงการ จะได้ผลดังนี้
| รายการ | P01 | P02 | รวม |
|---|---|---|---|
| รายได้ | 50,000 | 40,000 | 90,000 |
| ต้นทุนเฉพาะโครงการ | 36,000 | 26,000 | 62,000 |
| ส่วนต่างก่อนค่าใช้จ่ายส่วนกลาง | 14,000 | 14,000 | 28,000 |
| ส่วนต่างคิดเป็น % ของรายได้ | 28% | 35% | 31.11% |
พอหักค่าทำบัญชีส่วนกลาง 4,000 บาท จะเหลือผลเบื้องต้นของตัวอย่าง 24,000 บาท ก่อนดอกเบี้ย ภาษีเงินได้ และรายการอื่นที่ไม่ได้สมมติไว้
สิ่งที่เริ่มมองเห็นคือ ทั้งสองงานเหลือส่วนต่าง 14,000 บาทเท่ากัน แต่ P02 มีส่วนต่างต่อรายได้สูงกว่า
ส่วน P01 ใช้วัสดุ ค่าแรง และค่าเช่าเครื่องมือมากกว่า จึงมีจุดให้เปิดดูต่อว่าตั้งงบไว้เท่าไร และต่างจากงานอื่นเพราะอะไร
อย่างไรก็ตาม อย่าเพิ่งสรุปว่า P02 ดีกว่าแน่นอน ต้องดูขอบเขตงาน ระยะเวลา ความเสี่ยง และเงื่อนไขจ้างช่วงด้วย
ถ้างานยังทำไม่เสร็จ อย่าใช้ยอดเงินรับลบยอดเงินจ่ายแล้วเรียกว่าเป็นกำไรสุดท้าย เพราะงานที่ยังไม่วางบิล วัสดุคงเหลือ และต้นทุนค้างจ่ายยังมีผลต่อภาพที่เห็น
ค่าใช้จ่ายส่วนกลางจะแบ่งให้แต่ละงานอย่างไร?
เริ่มจากดูสองชั้นก่อน
ชั้นแรก ดูผลเฉพาะโครงการ
ชั้นที่สอง ดูผลรวมบริษัทหลังหักส่วนกลาง
จะได้ไม่เกิดภาพว่าแต่ละงานเหลือเงินดี แต่ลืมนับค่าบัญชี ค่าเช่าสำนักงาน และเงินเดือนทีมบริหาร
ถ้าต้องการปันส่วนให้แต่ละงาน ควรเลือกฐานที่มีเหตุผล เช่น เวลาใช้จริงของทีม จำนวนวันทำงาน หรือพื้นที่ที่ใช้ร่วมกัน แล้วใช้กติกาเดียวกันอย่างต่อเนื่อง
ตัวอย่าง ค่าสำนักงาน 10,000 บาท ถ้ามีหลักฐานเวลาบริหารงานว่า P01 ใช้ 60% ส่วน P02 ใช้ 40% ก็จัดสรรเป็น 6,000 และ 4,000 บาทได้ตามฐานนั้น
แต่ต้องระวังไม่หักซ้ำ ทั้งจาก HQ เต็มจำนวน และจากยอดจัดสรรให้โครงการอีกครั้ง
ถ้ายังไม่มีฐานที่น่าเชื่อถือ เก็บเป็นส่วนกลางก่อน พร้อมบอกให้ชัดว่าผลรายโครงการยังไม่รวมส่วนกลาง
นอกจากหมวดแล้ว แต่ละรายการควรเก็บอะไรอีกบ้าง?
| ช่องข้อมูล | เก็บไว้เพื่ออะไร |
|---|---|
| วันที่เอกสารและวันที่รับจ่าย | แยกวันที่เกิดรายการกับวันที่เงินจริงเคลื่อนไหว |
| เลขที่เอกสารและเลขอ้างอิงชำระ | ตามบิล งวด และการแบ่งจ่ายกลับได้ |
| ลูกค้า ผู้ขาย หรือผู้รับเงิน | ดูยอดตามคู่ค้าและตรวจหลักฐาน |
| ชนิดรายการและหมวด | แยกรายได้ ต้นทุน และเงินเคลื่อนไหวอื่น |
| โครงการหรือ HQ | ดูผลโดยไม่ปะปน |
| รายละเอียดงานหรือวัสดุ | ให้คนอื่นอ่านแล้วรู้ว่าเป็นอะไร |
| มูลค่างาน VAT และภาษีหัก ณ ที่จ่าย | แยกฐานวิเคราะห์จากยอดโอน |
| เงินล่วงหน้าและเงินประกันที่หัก | ติดตามยอดคงเหลือตามสัญญา |
| ยอดชำระจริง บัญชีที่ใช้ และสถานะค้าง | ดูเงินและภาระที่ยังเหลือ |
| หลักฐานและผู้บันทึก | ตรวจย้อนกลับได้ |
ข้อมูลเสริมที่มีประโยชน์คือ BOQ งานย่อย งบประมาณ และป้ายกำกับ เช่น “งานเพิ่ม” “แก้งาน” หรือ “รับประกัน”
สมมติซื้อสีมาแก้งาน ยังใช้หมวด M09 เหมือนเดิม แล้วติดป้าย “แก้งาน” เพิ่ม จะช่วยให้ดูได้ทั้งยอดสีรวมและค่าแก้งาน โดยไม่บวกยอดซ้ำ
โครงข้อมูลนี้เป็นคำแนะนำทั่วไป ไม่ใช่การยืนยันว่าเทมเพลต A03 มีช่องหรือรายงานครบทุกอย่างตามตัวอย่าง
กติกาที่ควรตกลงกับคนบันทึกตั้งแต่เดือนแรก
- ใช้ชื่อหมวดชุดเดียวกัน
อย่าให้คนหนึ่งใช้ “ค่าแรง” อีกคนใช้ “ค่าจ้างช่าง” และอีกคนใช้ “เงินคนงาน” ทั้งที่หมายถึงรายการแบบเดียวกัน
ทำรายการให้เลือกไว้เลย แล้วมีตัวอย่างสั้น ๆ ว่าแต่ละหมวดครอบคลุมอะไร
- บิลเดียวหลายหมวด ให้แยกตามรายการจริง
ซื้อทั้งสีและสายไฟในบิลเดียว ก็แยก M09 กับ M10 โดยยอดรวมต้องตรงบิล ไม่ลงทุกอย่างตามสินค้าที่แพงที่สุดในบิล
- คืนของหรือได้ส่วนลด ให้ย้อนกลับไปหาหมวดเดิม
ถ้าคืนเหล็กของ P01 ก็เชื่อมกับหมวดเหล็กและโครงการ P01 เดิม ไม่บันทึกเป็นรายได้ค่าก่อสร้างเพิ่ม
- อย่าปล่อยให้ “อื่น ๆ” กลายเป็นหมวดใหญ่ที่สุด
รายการที่ยังไม่แน่ใจพักไว้ได้ แต่ต้องมีรายละเอียดและกลับมาตรวจ ไม่ใช่รวมทุกอย่างไว้ตรงนี้แล้วเลิกดู
ถ้าเจอรายการลักษณะเดิมซ้ำบ่อย และมีประโยชน์ต่อการวิเคราะห์ ค่อยแยกหมวดใหม่
- เงินเบิกซื้อของยังไม่ใช่ค่าใช้จ่ายทั้งหมดทันที
ถ้าคนงานเบิก 5,000 บาทไปซื้อของ ให้ติดตามเป็นเงินทดรองก่อน เมื่อมีบิลมาเคลียร์จึงจัดเข้าหมวดตามจริง พร้อมสะสางเงินเหลือหรือเงินที่สำรองเพิ่ม
อย่าลงค่าใช้จ่ายทั้งตอนเบิกและตอนนำบิลมาเคลียร์ซ้ำกัน
- ไม่เปลี่ยนความหมายหมวดเดิมกลางปีโดยไม่บอกใคร
ถ้าเดือนแรก M01 หมายถึงปูน แต่เดือนถัดไปเปลี่ยนเป็นวัสดุทุกชนิด ข้อมูลก่อนและหลังจะเทียบกันไม่ได้
ถ้าจำเป็นต้องปรับ ให้บันทึกกติกาและจัดการข้อมูลเดิมให้เปรียบเทียบต่อได้
- เริ่มจากเอกสารจริง แล้วค่อยปรับให้เข้ากับบริษัท
ลองนำเอกสารเดือนล่าสุดมาเลือกหมวด ถ้าบิลส่วนใหญ่จัดได้ง่าย และคนสองคนเลือกหมวดเดียวกันได้ใกล้เคียงกัน ก็ถือว่าเริ่มมาถูกทางแล้ว
หมวดไหนยังไม่เจอรายการไม่ต้องเปิดใช้ หมวดไหนตอบยากให้เขียนตัวอย่างเพิ่ม อย่าเพิ่งแก้ด้วยการสร้างหมวดใหม่ทุกครั้ง
พอจดต่อเนื่อง เราจะเริ่มดูได้ว่างานไหนใช้เหล็กเยอะ ค่าแรงเพิ่มตรงไหน จ้างช่วงต่างจากงบเท่าไร และบริษัทต้องแบกค่าใช้จ่ายส่วนกลางเดือนละเท่าไร
ข้อมูลเหล่านี้ช่วยให้ทบทวนราคางานครั้งถัดไปได้มีเหตุผลขึ้น เพราะมีต้นทุนจากงานจริงให้ดูประกอบ
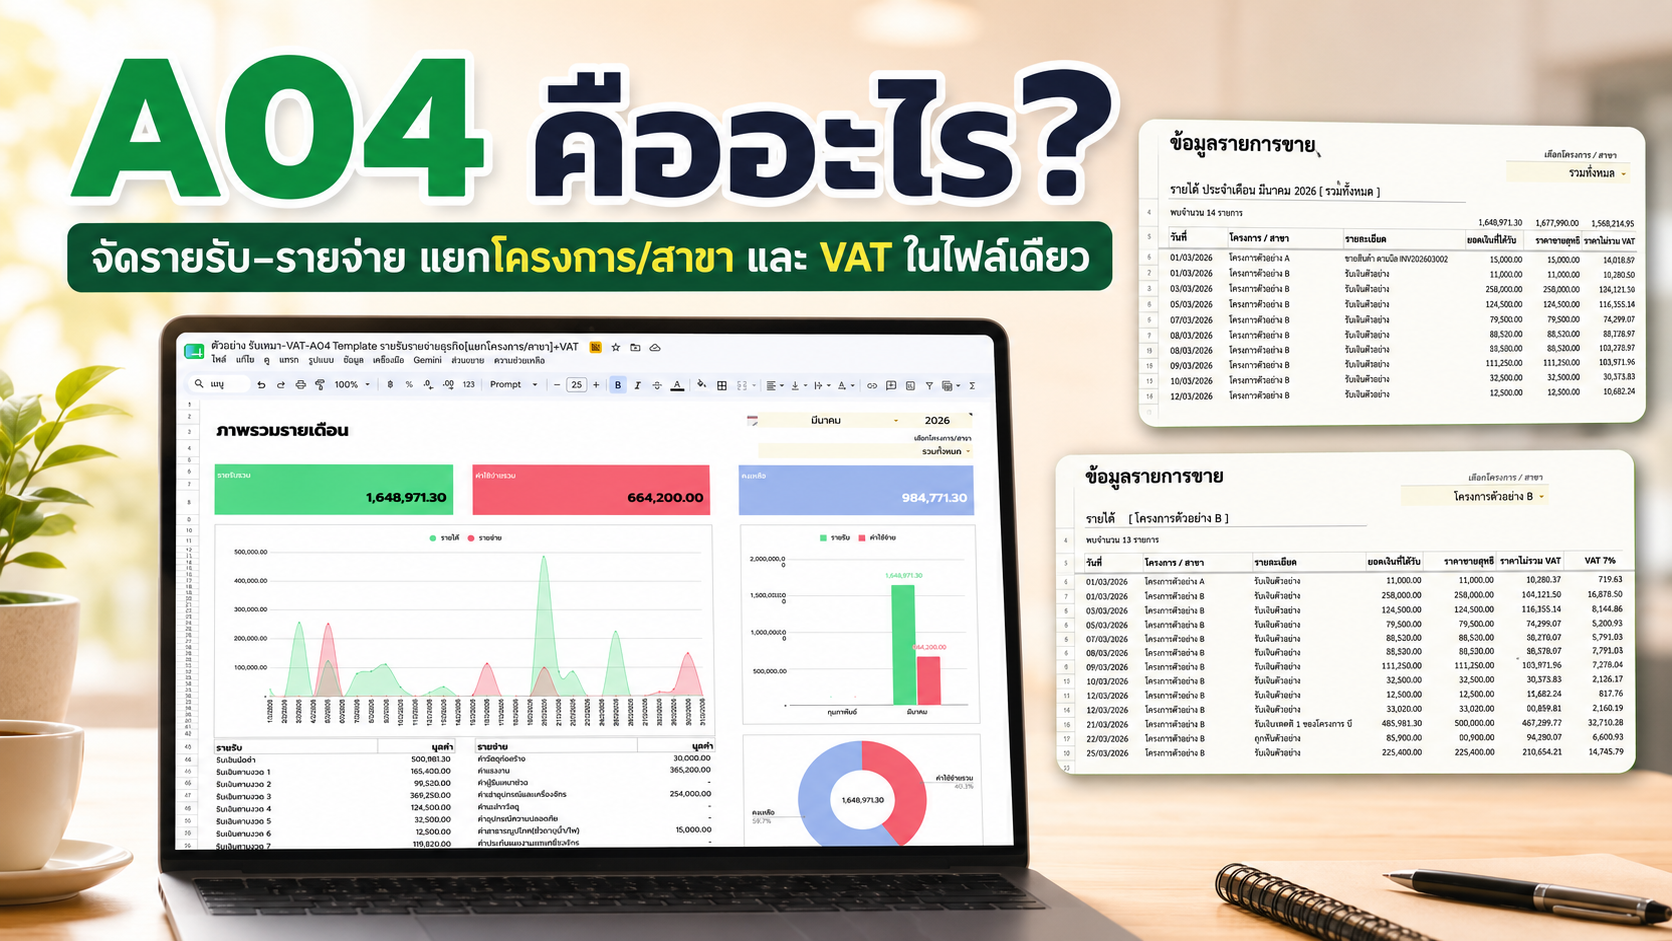
หากต้องการเริ่มจากไฟล์ที่จัดโครงสร้างไว้แล้ว A04 ของ Studio Photo Story เป็นเทมเพลต Google Sheets สำหรับธุรกิจรับเหมา สามารถตั้งชื่อหมวดและโครงการ บันทึกรายรับรายจ่ายแยกโครงการ และเรียกดูสรุปตามโครงการได้
ตัวอย่างหมวดในบทความนำไปปรับเป็นชื่อหมวดตามการใช้งานได้ ส่วนทะเบียนภาษี เงินประกัน สินทรัพย์ การปันส่วน และการวิเคราะห์เพิ่มเติมต้องตรวจว่าควรจัดเก็บในส่วนใด
เทมเพลตช่วยจัดข้อมูลบริหาร ส่วนบัญชีและภาษีของบริษัทควรให้ผู้ทำบัญชีตรวจจากเอกสารจริง